Finanza aziendale
Capitale circolante netto: crediti, scorte e fabbisogno delle PMI
Il capitale circolante netto mette in relazione attività e passività correnti; nell'analisi operativa si guarda spesso a crediti commerciali, scorte e debiti verso fornitori. Le due definizioni non sono identiche. Per capire il fabbisogno di una PMI bisogna dichiarare il perimetro e collegare le consistenze ai tempi effettivi di incasso e pagamento.
Indice della guida11 sezioni
- La prima domanda è quale definizione si usa
- Il ciclo che va dall'acquisto all'incasso
- Un caso numerico di circolante operativo
- Crescere può assorbire liquidità
- Giorni medi: DSO, DIO e DPO
- Crediti: distinguere crescita e ritardo
- Magazzino: disponibilità utile e immobilizzo
- Fornitori: una dilazione non è denaro gratuito
- Un controllo mensile che porta a un'azione
- Stagionalità: perché la fotografia di fine anno può ingannare
- Fonti e limiti
La prima domanda è quale definizione si usa
La definizione patrimoniale generale considera attività correnti meno passività correnti. Nell'analisi gestionale si utilizza spesso un perimetro operativo, costruito a partire da crediti commerciali e rimanenze, meno debiti commerciali, con eventuali altre voci operative esplicitate. Un rapporto che usa la sigla CCN senza spiegare le componenti lascia aperta un'ambiguità importante.
L'OIC 12 sulla composizione del bilancio aiuta a riconoscere le voci patrimoniali. L'OIC 10 sul rendiconto finanziario permette di collegare le variazioni del circolante ai flussi. Questa guida propone una lettura gestionale semplificata, non una riclassificazione obbligatoria valida per ogni bilancio.
Prima di confrontare due imprese o due anni, annotare quindi quali voci sono incluse, quali escluse e come sono trattate. Un miglioramento apparente può dipendere da una diversa classificazione. La formula deve restare coerente, altrimenti il confronto misura anche il cambiamento del metodo.
Il ciclo che va dall'acquisto all'incasso
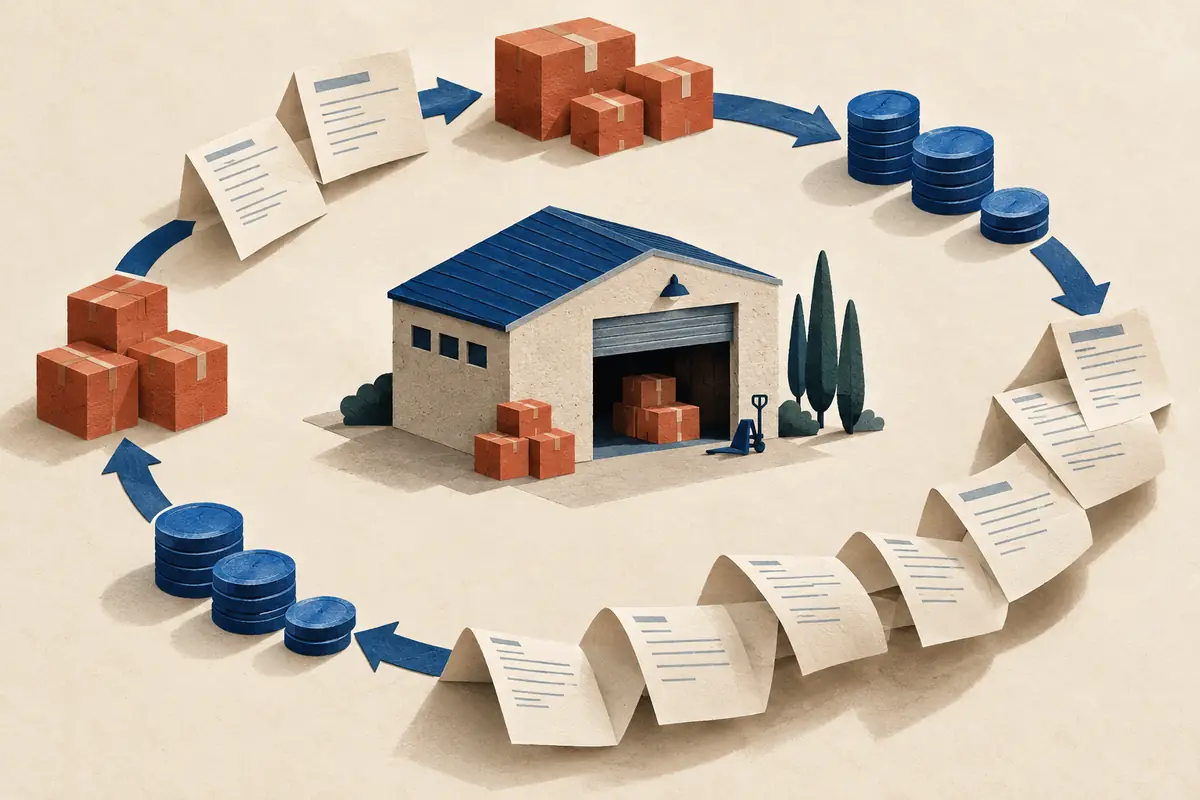
Un'impresa acquista materiali, li trasforma o li conserva, vende e infine incassa. In questo intervallo sostiene costi e può ricevere dilazioni dai fornitori. Il fabbisogno nasce dalla distanza tra le uscite e gli incassi, insieme al valore delle risorse impegnate. Il magazzino e i crediti rappresentano denaro che non è ancora tornato liquido attraverso il ciclo.
La durata cambia molto tra attività. Un servizio pagato in anticipo ha una struttura diversa da una produzione su commessa con lunghi tempi di consegna. Non esiste quindi un valore di circolante universalmente “giusto”. Anche un saldo operativo negativo può avere significati diversi: può riflettere incassi anticipati e un modello efficiente oppure pagamenti ai fornitori diventati problematici.
La lettura deve collegare numeri e processo. Chiedersi perché una voce è cresciuta è più utile che limitarsi a colorarla di rosso. Un aumento delle scorte può preparare una stagione prevista, ma può anche indicare prodotti invenduti: il saldo da solo non distingue i casi.
Un caso numerico di circolante operativo
Supponiamo che una PMI abbia crediti commerciali per 120.000 euro, rimanenze per 80.000 e debiti verso fornitori per 90.000. Con questo perimetro semplificato il circolante operativo netto è 110.000 euro. Non è il saldo del conto bancario e non coincide con l'utile.
| Voce del caso ipotetico | Importo |
|---|---|
| Crediti commerciali | 120.000 euro |
| Rimanenze | 80.000 euro |
| Debiti verso fornitori | −90.000 euro |
| Circolante operativo netto | 110.000 euro |
Se i crediti salgono a 150.000, con le altre voci ferme, il saldo passa a 140.000. L'incremento di 30.000 segnala un maggiore impiego nel ciclo operativo secondo le ipotesi adottate. Per collegarlo esattamente alla cassa bisogna verificare rettifiche, variazioni non monetarie e altre voci rilevanti.
L'esempio non consente di giudicare la salute dell'impresa. Serve sapere se i crediti sono esigibili, se le scorte sono utilizzabili e se i debiti sono entro i termini concordati. Una cifra sintetica può sembrare rassicurante mentre contiene attività di qualità debole.
Crescere può assorbire liquidità
Un aumento degli ordini richiede spesso acquisti e lavoro prima dell'incasso. Se le condizioni restano simili, più vendite possono significare più crediti e più scorte. La crescita può quindi essere economicamente interessante e contemporaneamente richiedere risorse finanziarie aggiuntive. Questo è uno dei motivi per cui ricavi e disponibilità liquide non si muovono sempre insieme.
Prima di accettare un progetto importante, stimare quando partiranno le uscite e quando arriveranno gli incassi. Considerare anticipi, stati di avanzamento e scadenze effettive secondo i contratti. Una percentuale generica applicata al fatturato può offrire un primo ordine di grandezza, ma non sostituisce il calendario di una commessa rilevante.
La guida alla previsione di cash flow a 13 settimane traduce questa dinamica in date e saldi. Il circolante mostra risorse impegnate; il prospetto di cassa aiuta a vedere quando la disponibilità può raggiungere il minimo.
Giorni medi: DSO, DIO e DPO
Gli indicatori in giorni cercano di rendere leggibili i tempi del ciclo. Il DSO descrive una stima dei giorni di incasso dei crediti commerciali; il DIO quelli di permanenza delle scorte; il DPO quelli di pagamento dei fornitori. Le formule richiedono grandezze coerenti e, quando possibile, consistenze medie anziché un solo saldo finale.
Una forma semplificata del ciclo monetario è DSO più DIO meno DPO. Se i valori ipotetici sono 60, 45 e 50 giorni, il risultato è 55. Non significa che ogni euro percorra esattamente quel tragitto in 55 giorni. È un indicatore medio che può nascondere stagionalità, prodotti diversi e clienti con comportamenti opposti.
I denominatori richiedono attenzione. Ricavi, costo del venduto e acquisti non sono intercambiabili. Anche l'IVA può creare incoerenze tra saldi e flussi se inclusa da una parte ed esclusa dall'altra. La formula utilizzata deve essere documentata prima di confrontare valori calcolati da fonti differenti.
Crediti: distinguere crescita e ritardo
Una crescita dei crediti può accompagnare vendite maggiori oppure derivare da pagamenti più lenti. Per distinguerle serve uno scadenzario, con importi non ancora scaduti e fasce di ritardo. Il dato medio non mostra se pochi clienti concentrano gran parte dell'esposizione.
Verificare contestazioni, note di credito attese e condizioni contrattuali. Un credito nominale non è necessariamente un incasso certo nella data desiderata. Le valutazioni contabili e gli eventuali interventi devono seguire le regole applicabili, mentre la previsione gestionale deve rendere visibile l'incertezza senza cancellarla.
Un processo ordinato può includere conferma dei documenti inviati, verifica delle scadenze e contatto tempestivo per chiarire discrepanze. L'obiettivo non è soltanto sollecitare: è ridurre errori amministrativi che rallentano il pagamento e migliorare la qualità delle previsioni.
Magazzino: disponibilità utile e immobilizzo
Le scorte proteggono la continuità produttiva, ma assorbono risorse e possono perdere utilità. Una riduzione indiscriminata può causare fermi; un aumento indiscriminato può creare invenduto. Occorre distinguere materiali critici, prodotti a rotazione rapida e articoli senza domanda recente.
Per ogni gruppo chiedere quale servizio rende la scorta e quale rischio copre. Tempi di riapprovvigionamento e variabilità della domanda possono giustificare livelli differenti. Il valore contabile deve essere letto insieme a quantità, anzianità e utilizzabilità, non soltanto come totale monetario.
Nel business plan le ipotesi di crescita dovrebbero includere questo fabbisogno. Prevedere vendite maggiori senza prevedere le risorse necessarie a sostenerle rende incompleta la parte finanziaria del progetto.
Fornitori: una dilazione non è denaro gratuito
I termini di pagamento influenzano il fabbisogno, ma fanno parte di un rapporto contrattuale e commerciale. Allungarli unilateralmente può danneggiare continuità, prezzi e fiducia. Un DPO più alto non è automaticamente un miglioramento: può derivare da accordi sostenibili oppure da difficoltà nel rispettare gli impegni.
Valutare insieme condizioni economiche, affidabilità delle forniture e scadenze. Uno sconto per pagamento anticipato può avere un effetto diverso dalla liquidità necessaria a ottenerlo. La scelta richiede numeri e alternative, non un obiettivo astratto di massimizzare i giorni di pagamento.
Anche il margine operativo lordo deve essere letto separatamente. Un buon margine può convivere con tensioni nel circolante; un miglioramento temporaneo della cassa ottenuto rinviando uscite non dimostra un miglioramento della redditività.
Un controllo mensile che porta a un'azione
Preparare una tabella con saldo iniziale, saldo finale, variazione e causa per crediti, scorte e debiti. Aggiungere indicatori di qualità: crediti scaduti, scorte lente, pagamenti oltre termine. Per ogni scostamento rilevante assegnare una verifica e una data, senza modificare i dati per ottenere un indicatore desiderato.
Confrontare poi il risultato con la previsione di cassa. Se il circolante cresce, chiedere quale fonte sostiene il fabbisogno e per quanto tempo. Se diminuisce, capire se il miglioramento è strutturale o deriva da una riduzione temporanea dell'attività. Le due situazioni hanno conseguenze diverse sul periodo successivo.
Stagionalità: perché la fotografia di fine anno può ingannare
Un'impresa può chiudere l'anno dopo il principale periodo di incasso e mostrare crediti contenuti, pur avendo sostenuto un fabbisogno elevato durante la stagione produttiva. Un'altra può chiudere subito dopo aver accumulato scorte. Confrontare soltanto il saldo finale senza conoscere il calendario può portare a giudizi opposti alla dinamica reale.
Affiancare quindi saldi periodici e, quando i dati lo consentono, medie coerenti con il ciclo. La frequenza va scelta in base alla variabilità: un dato trimestrale può ancora nascondere un picco breve ma importante. La previsione di cassa aiuta a individuare il momento in cui serve maggiore dettaglio.
Nel confronto con l'anno precedente, controllare anche la fase della stagione e gli eventi eccezionali. Un ordine anticipato o posticipato può spostare crediti e scorte tra due date senza cambiare in modo strutturale il modello operativo. Il commento ai numeri dovrebbe spiegare queste differenze, evitando di presentare ogni variazione di saldo come un miglioramento o peggioramento permanente.
Fonti e limiti
Riferimenti OIC consultati l'11 ottobre 2026 per le distinzioni tra voci e flussi. Formule e tabelle sono semplificazioni gestionali originali: non sostituiscono una riclassificazione professionale né definiscono soglie valide per ogni settore. Un confronto attendibile conserva sempre perimetro, metodo, periodo e qualità dei dati sottostanti.
Per continuare a leggere
Altri strumenti per capire l’impresa.
Lavoro e competenze
Francesco Franco e FondItalia: formazione continua
Chi è Francesco Franco nel ruolo di presidente FondItalia, come funzionano i fondi interprofessionali e quali fonti ufficiali verificare nel 2026.
Lavoro e competenze
Formazione continua in Italia: il libro di Zaganella
Contenuti, autore e contesto del volume di Marco Zaganella sulla formazione continua, con fonti Fondazione Ugo Spirito, FrancoAngeli e Ministero.
Strategia
Roberto Race: comunicazione, giornalismo e public affairs
Profilo documentale di Roberto Race e guida alle differenze fra comunicazione strategica, relazioni pubbliche, public affairs e giornalismo.