Finanza aziendale
Ritardi di pagamento: chi finanzia il cliente lungo la filiera
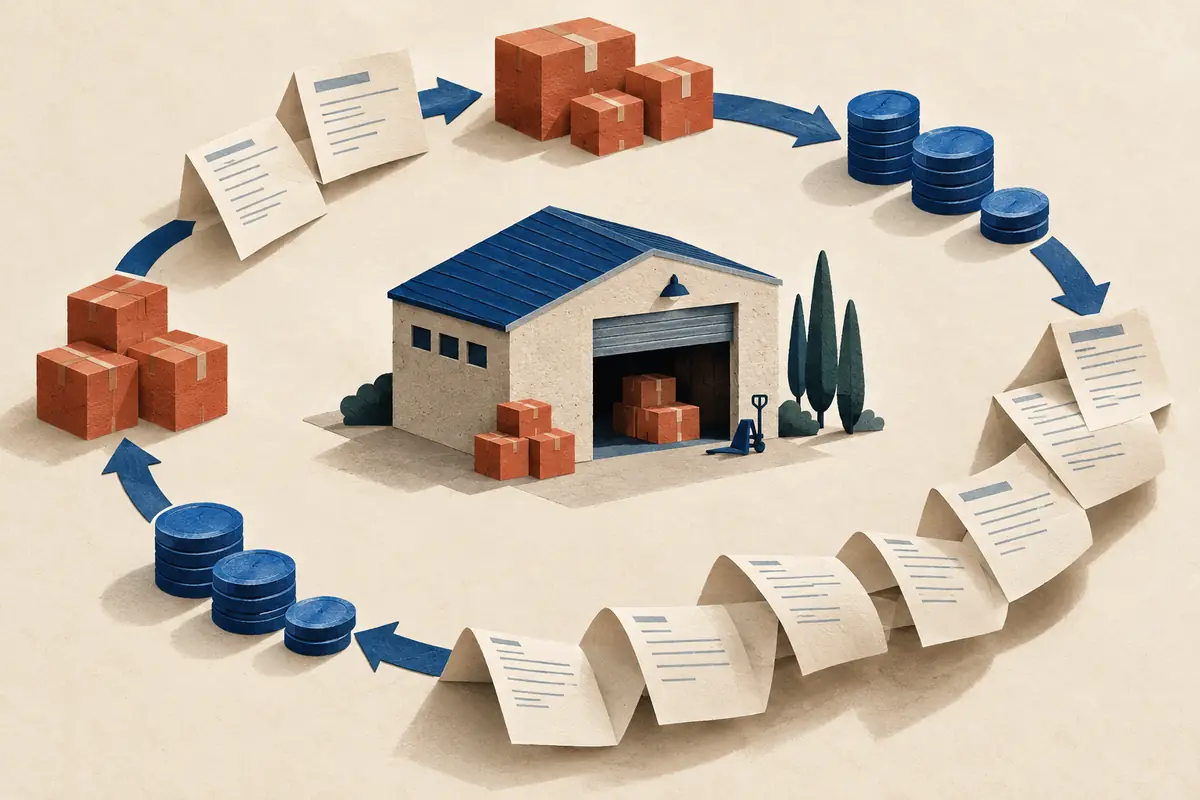
Un pagamento in ritardo trasferisce al fornitore il finanziamento del tempo trascorso dopo la scadenza. Il costo emerge nella cassa necessaria, negli interessi e nel lavoro di recupero. Allungare a propria volta i pagamenti sposta parte del problema sulla filiera. Per misurarlo bisogna separare termini contrattuali, tempi effettivi e crediti scaduti.
Indice della guida10 sezioni
- La fattura è un ricavo, l’incasso ha un’altra data
- Che cosa dicono i dati europei, e che cosa non dicono
- Tre date da conservare nello stesso documento
- Il conto di un mese aggiuntivo
- Spostare il problema sul proprio fornitore
- La fattura contestata richiede un lavoro diverso dal sollecito
- Formazione e procedure: utili, con un limite preciso
- Una riunione settimanale che produca decisioni
- Conclusione: dare un prezzo al tempo concesso
- Fonti e metodo
Dossier retrospettivo con riferimento al 26 settembre 2026. Pubblicato l’11 ottobre 2026. L’analisi utilizza il rapporto annuale 2025 dell’EU Payment Observatory, riferito prevalentemente al 2024, e il rapporto tematico sull’educazione pubblicato nel 2026. Non è una rilevazione dei ritardi verificatisi a settembre.
La fattura è un ricavo, l’incasso ha un’altra data
Una commessa consegnata e fatturata può apparire conclusa nel prospetto commerciale mentre continua a impegnare la liquidità dell’impresa. Materiali, ore di lavoro e trasporti sono già stati pagati, o stanno per esserlo. Se il cliente supera la scadenza, il fornitore deve trovare le risorse per attraversare quel periodo aggiuntivo.
Questa distanza spiega perché un’impresa possa vendere di più e trovarsi con meno denaro disponibile. Non è necessario che il credito diventi inesigibile. Anche un cliente che alla fine paga tutto può aver trasferito per settimane il proprio fabbisogno finanziario a chi gli ha venduto beni o servizi.
Il costo non coincide con l’intero importo della fattura. Il credito resta un’attività finché è recuperabile; gli interessi, il lavoro amministrativo e le eventuali perdite sono grandezze diverse. Confonderle rende difficile capire sia l’urgenza finanziaria sia il risultato economico della commessa.
Che cosa dicono i dati europei, e che cosa non dicono
Il rapporto annuale 2025 dell’EU Payment Observatory, pubblicato nel dicembre 2025, riporta che il 52% delle imprese nella rilevazione SAFE considerata segnala problemi connessi ai ritardi nel 2024. È una misura della diffusione del problema fra le imprese osservate, non la percentuale di fatture europee rimaste impagate.
Lo stesso rapporto indica tempi medi di pagamento dichiarati dai fornitori pari a 60,3 giorni nei rapporti fra imprese e 69,8 giorni nei rapporti con le amministrazioni pubbliche. Questi valori provengono da un’altra fonte, l’indagine Intrum. Il rapporto aggrega evidenze con campioni e coperture differenti; non sono tre risultati ricavati dallo stesso archivio di fatture.
Soprattutto, sessanta giorni per arrivare all’incasso non equivalgono a sessanta giorni di ritardo. Per calcolare il ritardo bisogna sottrarre il termine concordato. I valori medi europei non descrivono il comportamento di ogni cliente italiano e non sostituiscono l’analisi dello scadenzario aziendale.
Tre date da conservare nello stesso documento
Per ogni fattura l’ufficio amministrativo dovrebbe poter ricostruire almeno la data di emissione, la scadenza contrattuale e la data dell’incasso. Se interviene una contestazione, conviene registrare anche quando è stata ricevuta e quale parte della fornitura riguarda. Una nota generica «cliente da sollecitare» non consente di distinguere un problema documentale da un mancato pagamento.
Il termine contrattuale è il tempo concesso per pagare. Il periodo effettivo misura quanto tempo passa prima che il pagamento arrivi. Il ritardo è la differenza fra il secondo e il primo. Si può ridurre il periodo effettivo negoziando un termine più breve oppure migliorando il rispetto della scadenza: le due azioni non hanno lo stesso significato commerciale.
Quando si concede una dilazione ulteriore, va aggiornato il documento che la autorizza. Riscrivere soltanto la previsione di incasso farebbe sparire dallo scadenzario il ritardo originario senza raccontare la decisione presa. La previsione di tesoreria deve essere realistica; la memoria contrattuale deve restare leggibile.
Il conto di un mese aggiuntivo
Prendiamo un’impresa ipotetica che fattura stabilmente 60.000 euro al mese, tutti a credito. I contratti prevedono il pagamento a trenta giorni, ma i clienti iniziano a pagare dopo sessanta. Usiamo mesi convenzionali di trenta giorni, vendite uniformi e importi al netto dell’IVA; escludiamo stagionalità, insolvenze e altre variazioni del capitale circolante.
A regime, i crediti verso clienti passano indicativamente da un mese a due mesi di fatturato. L’incremento è di 60.000 euro. È liquidità assorbita dal maggiore tempo di incasso, non una perdita automatica di pari importo nel conto economico.
| Situazione ipotetica | Calcolo semplificato | Crediti verso clienti |
|---|---|---|
| Incasso effettivo a 30 giorni | 60.000 × 30 / 30 | 60.000 euro |
| Incasso effettivo a 60 giorni | 60.000 × 60 / 30 | 120.000 euro |
| Fabbisogno aggiuntivo a regime | 120.000 − 60.000 | 60.000 euro |
| Interessi annui ipotetici al 6% sull’incremento | 60.000 × 6% | 3.600 euro |
L’ultima riga assume che tutto il fabbisogno aggiuntivo sia finanziato per un intero anno al tasso indicato, senza commissioni. Non è una stima dei prezzi del credito disponibili sul mercato. Nella transizione il saldo varia giorno per giorno: gli interessi effettivi dipendono dall’utilizzo e dalle condizioni del finanziamento.
La ricostruzione del capitale circolante netto aiuta a collocare i crediti accanto a scorte e debiti operativi. Qui abbiamo isolato il solo effetto dei clienti, per rendere controllabile il meccanismo.
Spostare il problema sul proprio fornitore
Supponiamo che la stessa impresa acquisti beni e servizi per 40.000 euro al mese. Per compensare gli incassi più lenti, porta i pagamenti ai fornitori da trenta a quarantacinque giorni. Con le medesime ipotesi semplificatrici, trattiene altri 20.000 euro: 40.000 moltiplicato per quindici giorni e diviso per trenta.
Il fabbisogno aggiuntivo netto scende così da 60.000 a 40.000 euro. Se interamente finanziato per un anno al 6%, il costo ipotetico diventa 2.400 euro. La differenza di 1.200 euro rispetto al primo caso non misura un miglioramento produttivo. Una parte dell’attesa viene finanziata dai fornitori.
Per loro i 20.000 euro trattenuti sono minori incassi nel periodo. L’effetto può essere molto diverso a seconda della liquidità disponibile, dei margini e della dipendenza da quel cliente. Se la nuova scadenza non è concordata, si tratta inoltre di un ritardo, non di una semplice modifica dei termini commerciali.
La gestione della cassa non dovrebbe premiare indistintamente chi riesce a pagare più tardi. Può generare una tensione nella fornitura proprio quando l’impresa ha bisogno di puntualità e qualità. Nell’esempio non assegniamo un prezzo a questo rischio: non ci sono dati per farlo, ma c’è una relazione da presidiare.
La fattura contestata richiede un lavoro diverso dal sollecito
Un cliente può non pagare perché manca un riferimento d’ordine, perché contesta una parte della consegna o perché non dispone della liquidità necessaria. Inviare lo stesso messaggio a tutti e tre i casi consuma tempo senza necessariamente avvicinare l’incasso.
L’amministrazione può separare le pratiche in base alla causa documentata. Per un errore formale occorre identificare il documento corretto e il destinatario che deve accettarlo. Per una contestazione commerciale occorre un responsabile capace di decidere sulla fornitura. Per una difficoltà finanziaria occorre valutare l’esposizione complessiva, incluse le nuove consegne ancora richieste.
Questa distinzione permette anche di misurare il lavoro interno. Quante fatture restano ferme per un ordine mancante? Quanto tempo passa fra la segnalazione e la risposta del commerciale? Quali clienti chiedono abitualmente correzioni che l’impresa potrebbe prevenire? Le risposte suggeriscono interventi più precisi di un obiettivo generico di riduzione dei giorni di incasso.
Formazione e procedure: utili, con un limite preciso
Il rapporto tematico 2026 dell’EU Payment Observatory sulle iniziative educative esamina competenze finanziarie, campagne informative e pratiche organizzative. Fra i passaggi considerati ci sono la chiarezza dei contratti e delle fatture, la valutazione dei clienti e il controllo tempestivo degli scaduti. È una rassegna di evidenze e iniziative, non una sperimentazione che garantisca un numero fisso di giorni recuperati a ogni impresa.
Una procedura amministrativa migliore può rimuovere gli errori che dipendono dal fornitore. Non può creare liquidità nel conto del cliente né cancellare uno squilibrio di potere contrattuale. Per questo la formazione dovrebbe essere accompagnata da decisioni commerciali su limiti di esposizione, modalità di consegna e condizioni dei nuovi ordini.
Nel business plan della PMI i tempi di incasso devono essere coerenti con i clienti che si vogliono acquisire. Prevedere crescita senza il capitale necessario a finanziarla rende il piano incompleto, anche quando i margini unitari sono corretti.
Una riunione settimanale che produca decisioni
Un controllo degli scaduti può essere breve se parte da dati affidabili. Il prospetto dovrebbe mostrare importo, anzianità, motivo del mancato incasso, ultimo contatto, prossimo passo e responsabile. Per le esposizioni maggiori va aggiunto l’ammontare degli ordini in corso: la fotografia delle sole fatture può sottostimare quanto l’impresa sta ancora impegnando.
La riunione deve produrre azioni con una scadenza. «Richiamare il cliente» è meno utile di «ottenere entro giovedì il documento che sblocca la fattura contestata». Quando non c’è un impegno credibile di pagamento, la previsione di cassa deve contemplare lo slittamento e mostrare quali uscite ne risentirebbero.
Separare previsione e obiettivo evita un errore frequente: inserire nel piano l’incasso desiderato per far tornare il saldo. Il commerciale può continuare a lavorare per anticiparlo, mentre la tesoreria prepara una gestione compatibile con lo scenario documentato.
Conclusione: dare un prezzo al tempo concesso
Il primo passo è ricostruire i tempi effettivi dei principali clienti e confrontarli con quelli concordati. Il secondo è tradurre i giorni aggiuntivi in capitale assorbito. Il terzo è stabilire quali ritardi dipendano da errori correggibili e quali richiedano una decisione sul rapporto commerciale.
Il pagamento posticipato non è gratuito perché non compare come sconto in fattura. Qualcuno finanzia l’attesa. Rendere visibile quel costo permette di negoziare consapevolmente, proteggere la continuità delle forniture e distinguere una vendita redditizia da una commessa che l’impresa fatica a sostenere.
Fonti e metodo
Fonti consultate l’11 ottobre 2026: rapporto annuale 2025 e rapporto tematico sull’educazione 2026 dell’EU Payment Observatory. Le medie europee hanno coperture e fonti differenti; non sono stime aziendali. Tutti gli importi e i tassi degli esempi sono ipotetici. L’analisi non determina termini legali, interessi di mora o rimedi applicabili a uno specifico contratto.
Per continuare a leggere
Altri strumenti per capire l’impresa.
Finanza aziendale
Capitale circolante netto: crediti, scorte e fabbisogno delle PMI
Capitale circolante netto: definizioni, crediti, scorte e fornitori. Un esempio mostra perché la crescita può assorbire liquidità.
Lavoro e competenze
Francesco Franco e FondItalia: formazione continua
Chi è Francesco Franco nel ruolo di presidente FondItalia, come funzionano i fondi interprofessionali e quali fonti ufficiali verificare nel 2026.
Lavoro e competenze
Formazione continua in Italia: il libro di Zaganella
Contenuti, autore e contesto del volume di Marco Zaganella sulla formazione continua, con fonti Fondazione Ugo Spirito, FrancoAngeli e Ministero.